


Финансовая грамотность для детей: чему учить в разном возрасте


Деньги в жизни ребёнка появляются гораздо раньше, чем мы привыкли думать. Трёхлетка видит, как мама прикладывает телефон к терминалу, и уверен, что покупки берутся из телефона. Первоклассник просит перевести ему на карту «всего сто рублей» на игру. А подросток получает в мессенджере предложение лёгкой подработки: нужно просто принять перевод на свою карту и отправить деньги дальше. Все три ситуации про одно и то же: ребёнок уже живёт в мире денег, и вопрос только в том, кто научит его в этом мире ориентироваться – родители или реклама, игры и случайные знакомые.
Что такое финансовая грамотность для детей
Если говорить о взрослых, финансовая грамотность – это умение планировать доходы и расходы, копить, разумно выбирать финансовые продукты и защищать свои деньги. У детей суть та же, только масштаб меньше. Для ребёнка это про несколько базовых умений, которые потом превращаются в привычки на всю жизнь:
Понимать, откуда берутся деньги: их зарабатывают, они не появляются из банкомата или телефона;
Уметь выбирать, потому что всё сразу купить нельзя;
Уметь ждать и откладывать ради цели;
Считать и сравнивать – цену, сдачу, выгоду;
Беречь свои деньги от тех, кто хочет их забрать обманом.
Зачем ребёнку финансовая грамотность
Многие родители рассуждают так: «Нас никто не учил, и ничего, выросли». Но условия изменились слишком сильно, чтобы опыт прошлых поколений работал.
Деньги стали невидимыми. Раньше ребёнок видел, как из кошелька уходят купюры, и кошелёк худел. Сейчас родитель прикладывает телефон – и ничего не заканчивается. Для малыша это выглядит как бесконечный источник. Если не объяснить, что за экраном стоят реальные деньги, заработанные трудом, это представление может сохраниться надолго.
Детей целенаправленно учат тратить. Мобильные игры построены на мелких покупках: скины, бонусы, сундуки с неизвестным содержимым. Блогеры рекламируют товары, маркетплейсы присылают уведомления о скидках. Ребёнок без навыка «остановиться и подумать» становится идеальным покупателем.
Мошенники охотятся именно на детей и подростков. Схемы «пришли код из СМС, и получишь подарок в игре» рассчитаны на младших школьников. А подростков вербуют в дропперы. Это люди, через чьи карты мошенники выводят украденные деньги. С 2025 года за передачу своей карты или доступа к онлайн-банку третьим лицам предусмотрена уголовная ответственность по ст. 187 УК РФ, по общему правилу – с 16 лет. «Подработка» на пару тысяч рублей может обернуться судимостью.
Привычки закладываются рано. Ребёнок, который в 8 лет научился откладывать на самокат, во взрослой жизни с большей вероятностью будет откладывать и на квартиру. А тот, кто привык получать всё по первому «купи», скорее будет решать проблему «хочу» кредитной картой.

Чему учить ребёнка в разном возрасте
Ниже – разбор по возрастам. Границы условны: ориентируйтесь больше не на возраст по документам, а на то, что ребёнок уже умеет и понимает.
3-5 лет: деньги можно обменять на вещи
В этом возрасте ребёнок мыслит конкретно: что видит, то и существует. Абстрактные понятия вроде бюджета» ему недоступны, зато он отлично понимает простой обмен.
Чему учить. Что деньги нужны, чтобы покупать вещи, что одна вещь стоит денег, а другая – больше денег. Что деньги зарабатывают: папа и мама ходят на работу, и за это им платят. Что желаний много, а купить можно не всё.
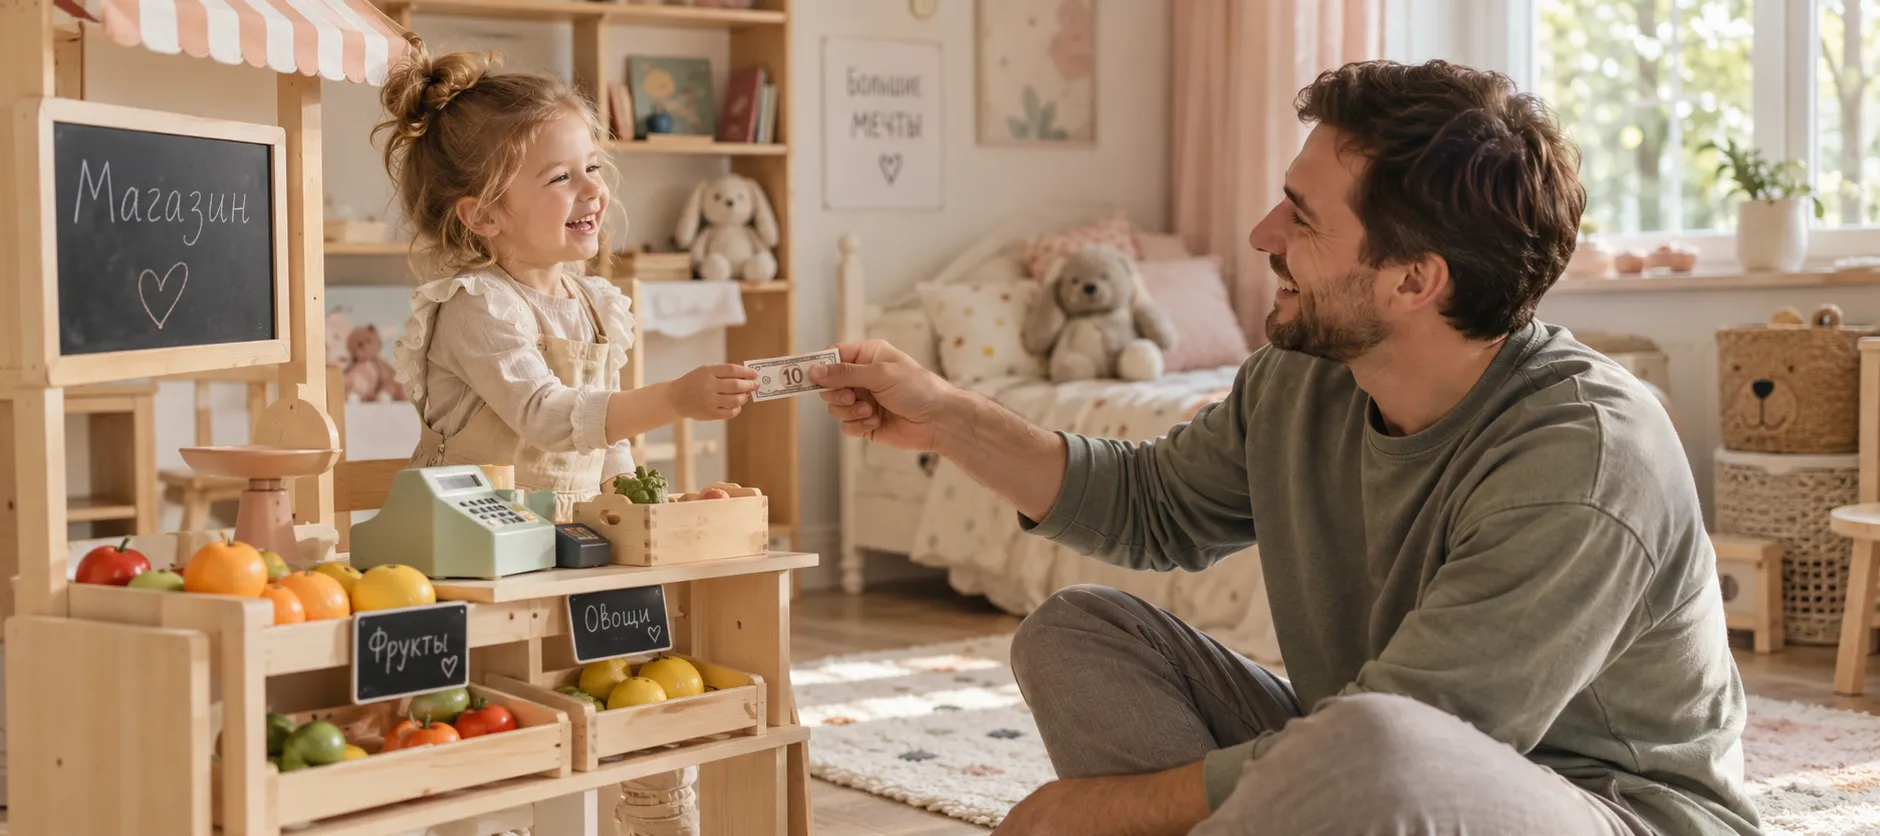
Как учить. Лучший инструмент – игра в магазин с игрушечными деньгами: ребёнок по очереди бывает продавцом и покупателем, платит и получает товар. Хорошо работает прозрачная копилка: малыш видит, как монетки копятся, и это наглядно. В настоящем магазине давайте ребёнку самому протянуть деньги кассиру и забрать сдачу.
5-7 лет: у всего есть цена, и приходится выбирать
Старший дошкольник уже умеет считать в пределах 10-20, различает монеты и может понять, что одни вещи дороже других. Самое время знакомить его с идеей выбора.
Чему учить. Различать «нужно» и «хочу»: хлеб и молоко – нужно, пятая машинка – хочу. Понимать, что если потратить деньги на одно, на другое не останется. Узнавать номиналы монет и купюр.
Как учить. Давайте ребёнку небольшую фиксированную сумму на поход в магазин и предлагайте выбрать: «У тебя 150 рублей. Можешь купить мороженое и сок или одну игрушку. Что выберешь?» Это первое знакомство с тем, что экономисты называют альтернативными издержками: выбирая одно, мы отказываемся от другого. Полезно и вместе составлять список покупок перед походом в магазин, а в магазине сверяться с ним. Ребёнок видит, что взрослые покупают не всё подряд, а по плану.
7-10 лет: карманные деньги и первая цель
Младший школьник уверенно считает, понимает время: неделя, месяц, и способен удерживать в голове цель. Это возраст, когда стоит начать давать карманные деньги регулярно.
Чему учить. Распоряжаться своими деньгами на неделю. Копить на цель. Сравнивать цены: одно и то же печенье в разных упаковках может стоить по-разному. Понимать, что внутриигровые покупки – это реальные деньги.
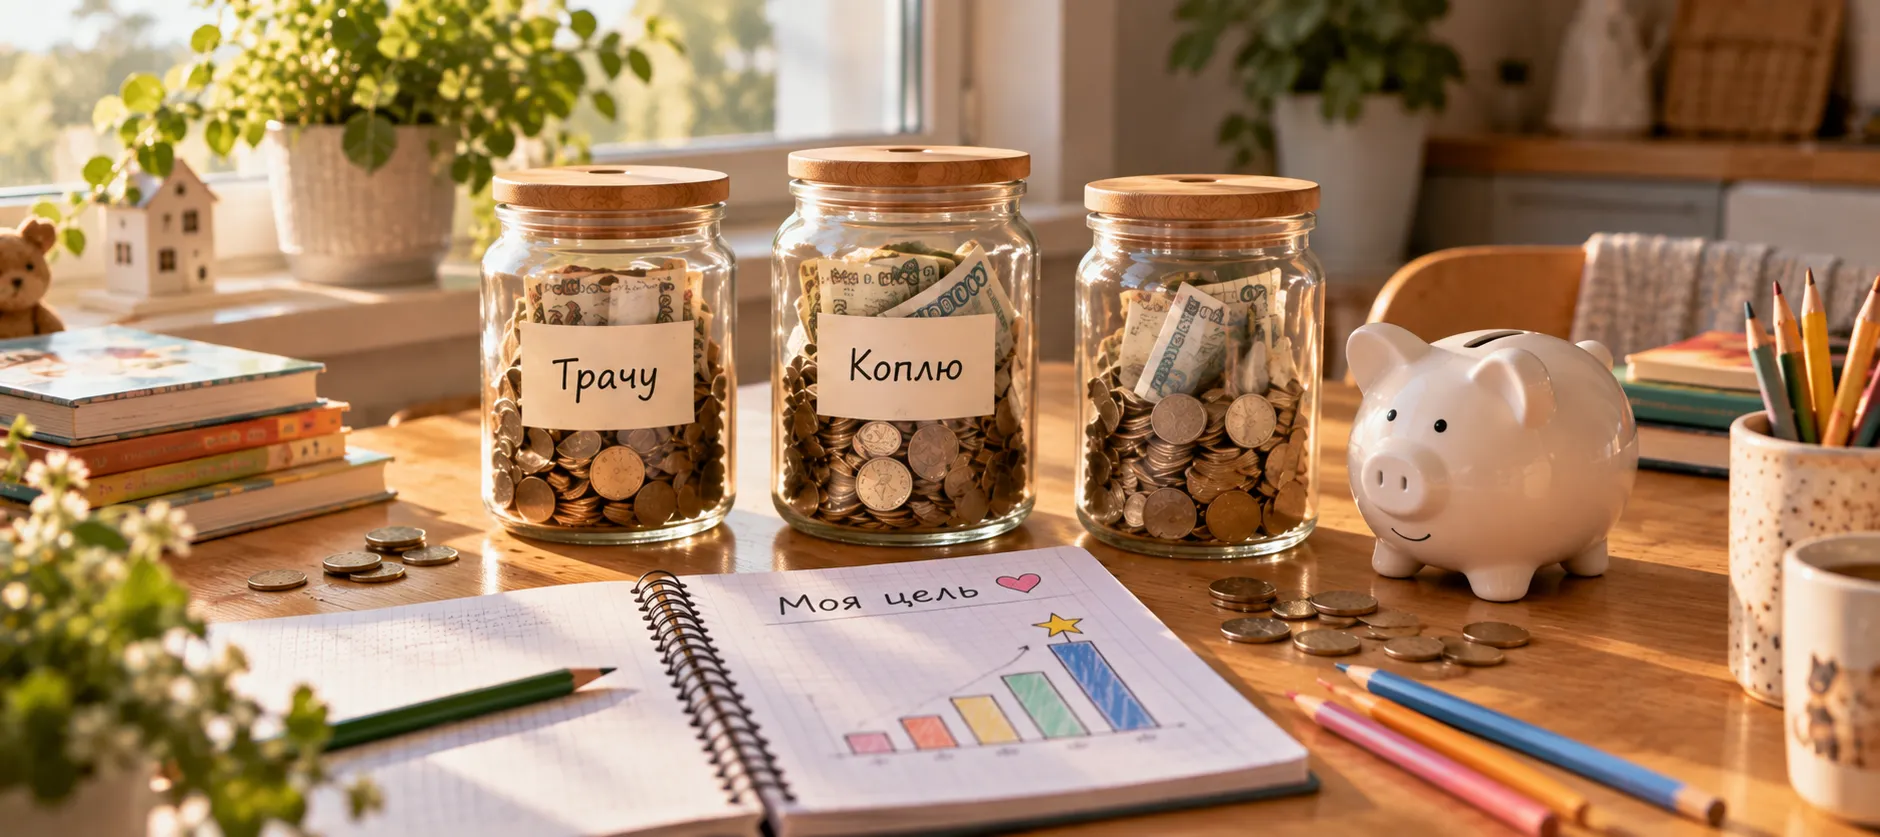
Как учить. Хорошо работает метод трёх конвертов: часть денег – на траты сейчас, часть – на цель, часть – на подарки близким или помощь другим. Пропорции ребёнок определяет вместе с вами, например 50/40/10.
Попробуйте «родительский процент»: если ребёнок копит на велосипед, пообещайте добавлять, скажем, 10 рублей к каждым 100 отложенным. Так ребёнок на практике поймёт, как работают проценты по вкладу, задолго до уроков экономики.
10-13 лет: планирование и семейный бюджет
Подросток начинает мыслить абстрактно, может планировать на месяц вперёд и понимает причинно-следственные связи. Суммы и ответственность можно увеличивать.
Чему учить. Планировать расходы на месяц, а не на неделю. Понимать, из чего складывается семейный бюджет. Критически относиться к рекламе и распознавать манипуляции: «осталось 2 штуки», «только сегодня». Понимать разницу между дебетовой и кредитной картой.
Как учить. Переходите от еженедельной выдачи карманных денег к ежемесячной – так ребёнок учится растягивать сумму на длинный период. Можно отдать ему часть «обязательных» расходов, например, проезд или канцелярию: пусть сам решает, как уложиться.
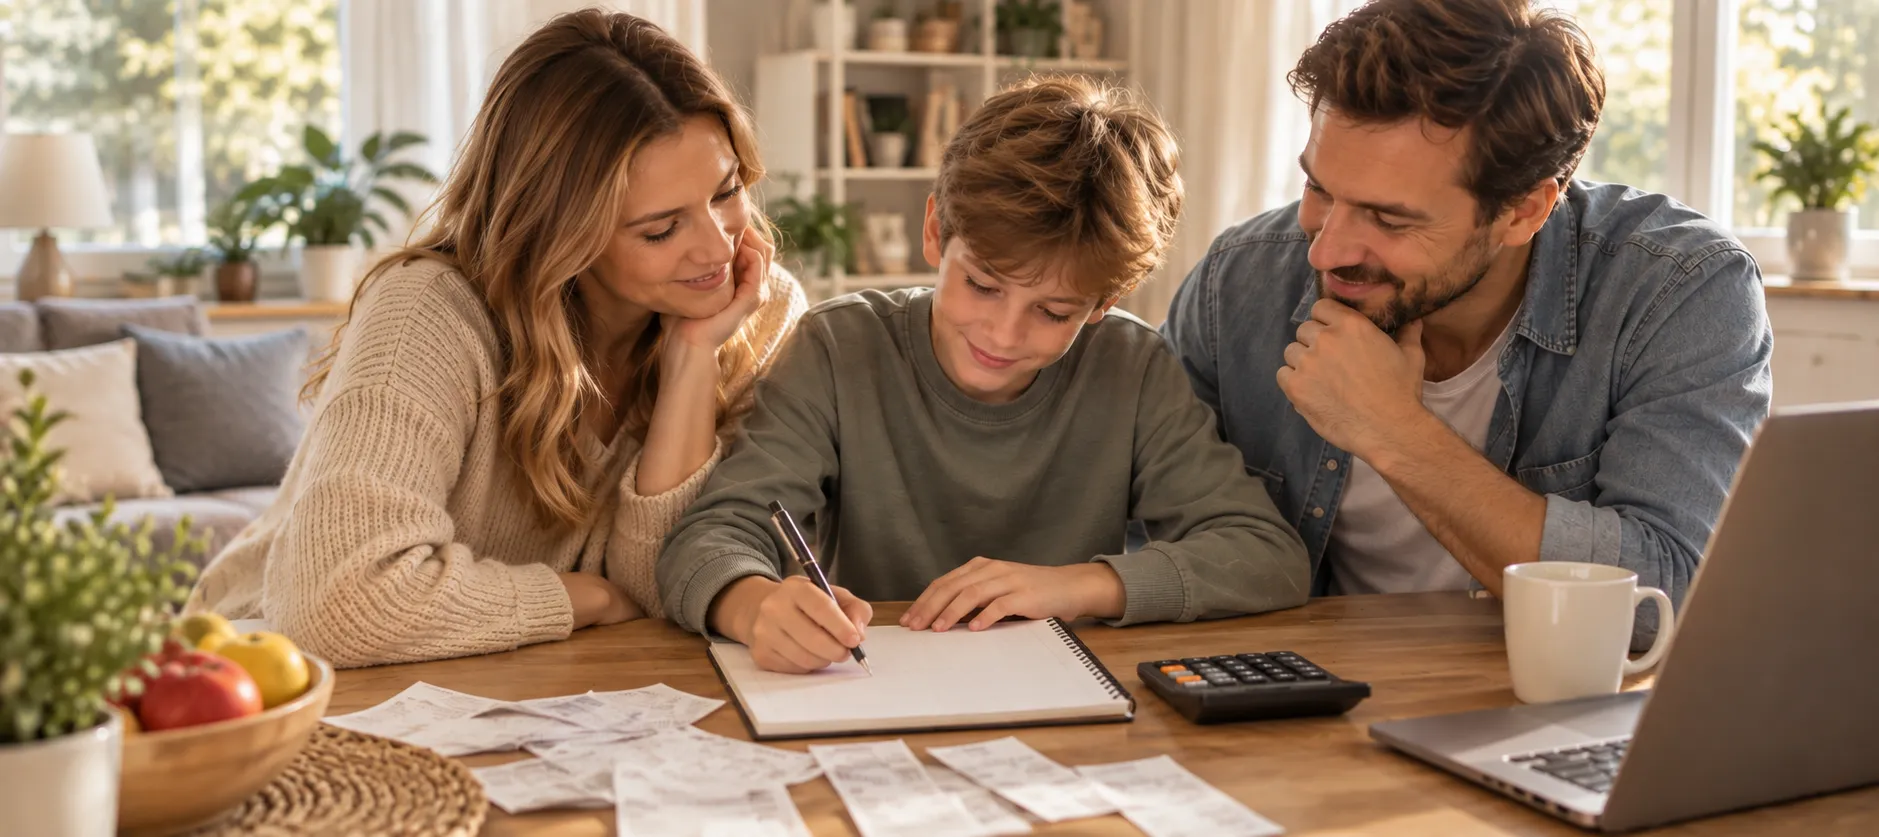
Покажите, как устроен семейный бюджет – без точных цифр зарплат, если вам это некомфортно, но с пропорциями: «Вот столько уходит на квартиру и коммуналку, столько – на продукты, столько откладываем». Очень полезное упражнение – дать ребёнку спланировать покупки на семейный ужин или выходные в рамках заданной суммы.
14-17 лет: заработок, финансовые продукты и защита от мошенников
Подросток почти взрослый и в финансовом смысле тоже. По закону с 14 лет он может распоряжаться своим заработком и стипендией, а с согласия родителей – официально подрабатывать в свободное от учёбы время. При этом с 2025 года открыть собственный банковский счёт подросток 14-18 лет может только с письменного согласия родителей.
Чему учить. Зарабатывать: подработка летом, фриланс, продажа своих поделок. Понимать, как работают вклады, кредиты, рассрочки и кешбэк. Читать условия договора, особенно мелкий шрифт. Распознавать мошеннические схемы и понимать, почему нельзя передавать свою карту никому.
Как учить. Разберите вместе реальный пример: подросток хочет телефон за 40 000 рублей в рассрочку. Посчитайте, сколько он переплатит, какой будет платёж и что будет, если не заплатить вовремя. Покажите на калькуляторе, как растут деньги на вкладе, если откладывать по 1000 рублей каждый месяц.
И самое важное – разговор о дропперстве. Объясните прямо: предложение «прими деньги на свою карту и переведи дальше за процент» или «продай свою карту» – это участие в преступной схеме, даже если кажется безобидным. Мошенники специально ищут подростков, потому что для них 5-10 тысяч рублей выглядят огромной суммой.
Карта, доступ к мобильному банку, сим-карта и коды из СМС не продаются и не передаются никому, даже другу, даже на пару дней.
Карманные деньги: как давать, чтобы они учили
Карманные деньги – главный инструмент развития финансовой грамотности детей, но работает он только при соблюдении нескольких условий.
Регулярность и фиксированная сумма. Деньги выдаются в один и тот же день, в одном и том же размере. Если ребёнок потратил всё за два дня, до следующей выдачи он живёт без денег. Не добавляйте «в долг», иначе он усвоит, что планировать необязательно.
Сумма зависит от того, что на неё покупается. Для первоклассника достаточно суммы на небольшие радости раз в неделю. Если подростку вы поручаете оплачивать проезд, обеды или связь, сумма должна это покрывать. Ориентируйтесь на свой бюджет и на то, что реально нужно ребёнку, а не на то, сколько дают другим.
Не платите за оценки и домашние дела. Учёба и помощь по дому – обязанности члена семьи, а не услуги. Если платить за пятёрки, ребёнок начнёт учиться ради денег, а внутренняя мотивация пропадёт. А на просьбу вынести мусор однажды последует «не заплатишь – не вынесу». Дополнительно заработать можно на том, что выходит за рамки обычных обязанностей: помыть машину, помочь с ремонтом на даче.
Не контролируйте каждую покупку. Деньги ребёнка – это его деньги. Можно обсуждать, советовать, помогать анализировать, но запрещать покупку на его собственные средства не стоит. Иначе ответственность за решения так и останется на вас.
Как школа и курсы помогают дома
Даже самые внимательные родители не всегда знают, как объяснить ребёнку инфляцию, как устроен вклад или как распознать новую мошенническую схему. Здесь помогают занятия со специалистами, которые умеют говорить о деньгах на языке ребёнка.
В онлайн-школе «Точка Знаний» есть курс по финансовой грамотности для учеников 4-8 классов. Его ведёт Екатерина Горошенкина – учитель года Пермского края 2018 и 2022 годов. Курс состоит из 16 уроков-кейсов: ребёнок разбирает жизненные ситуации, учится планировать бюджет, копить, разумно тратить и не попадаться на уловки мошенников. Внутри есть игровая механика с бонусами и призами, поэтому занятия не превращаются в скучную теорию. Можно заниматься онлайн с преподавателем или в записи – в удобном темпе. А главное, после уроков у вас будет повод для разговора: «Что сегодня разбирали? А как бы ты поступил?»
Ошибки, которые мешают воспитанию финансовой грамотности
«У нас нет денег». Если это говорится постоянно, ребёнок растёт с ощущением дефицита и тревоги, даже когда денег достаточно. Лучше объяснить: «Мы сейчас копим на другое» или «Это не входит в наш план на этот месяц».
Компенсация собственного детства. Родитель, которому в детстве многого не хватало, иногда задаривает ребёнка всем подряд. В результате вещи теряют ценность, а ребёнок не учится ни ждать, ни выбирать.
Деньги как награда и наказание. «Получишь пятёрку – дам денег», «плохо себя вёл – лишаю карманных». Так деньги превращаются в инструмент манипуляции, а не в ресурс, которым учатся управлять.
Спасение после каждой ошибки. Ребёнок потратил деньги на ерунду, расстроился, и вы тут же купили желанную вещь сами. Урок не состоялся. Посочувствуйте, но не компенсируйте.
Молчание о мошенниках. Многие родители думают, что ребёнок «и так знает» или что «с нами такого не случится». Схемы меняются постоянно, и разговор о безопасности стоит повторять регулярно, а не один раз.
Слишком рано слишком много. Если дать первокласснику сумму на месяц, он не справится – не потому, что безответственный, а потому, что ещё не умеет планировать на такой срок. Увеличивайте суммы и период постепенно, по мере взросления.
Коротко о главном
Формирование финансовой грамотности детей – длительный процесс, который идёт параллельно взрослению. Малышу достаточно понять, что деньги зарабатывают и что желание можно отложить. Младшему школьнику – научиться копить на цель и распоряжаться карманными деньгами. Подростку – планировать, разбираться в финансовых продуктах и уверенно защищать свои деньги от мошенников.
Главное, что могут сделать родители, – начать раньше говорить о деньгах спокойно и честно, дать ребёнку право на свои решения и свои ошибки. Тогда к 18 годам у него будет не просто набор знаний, а привычка обращаться с деньгами осознанно. И это, пожалуй, одно из самых ценных наследств, которое можно оставить ребёнку.